Комитеты

Комитет по стандартам партнёрского финансирования

Комитет по банковскому законодательству

Комитет по залогам и оценке

Комитет по инвестиционным банковским продуктам

Комитет по информационной безопасности

Комитет по ипотечному кредитованию и проектному финансированию (в сфере строительства и ЖКХ)

Комитет по комплаенс-рискам и ПОД/ФТ

Комитет по малому и среднему бизнесу

Комитет по наличному денежному обращению

Комитет по платежным системам

Комитет по рискам

Комитет по финансовым технологиям

Комитет по банкострахованию и взаимодействию со страховыми компаниями

Комитет по финансовой культуре и просвещению

Комитет по внешнеэкономической деятельности и трансграничным расчетам

Комитет по развитию рынка цифровых прав

Рабочая группа по изменению законодательства о залоге

Рабочая группа по учету, отчетности и налогам

Рабочая группа по вопросам аутсорсинга и взаимодействия с вендорами и поставщиками услуг и сервисов

Рабочая группа по гарантиям и аккредитивам

Экспертный центр по цифровым финансовым активам и цифровым валютам

Экспертный центр по применению продвинутых подходов к оценке банковских рисков для регуляторных целей

Рабочая группа по операционному риску Экспертного центра по применению продвинутых подходов к оценке банковских рисков для регуляторных целей

Экспертный центр по развитию корпоративного управления

Проектная группа "ESG-банкинг"

Совет по финансовому регулированию и ДКП

В Ассоциации банков России обсудили совершенствование цифрового профиля заемщика, механизма использования эскроу-счетов и порядок использования материнского капитала

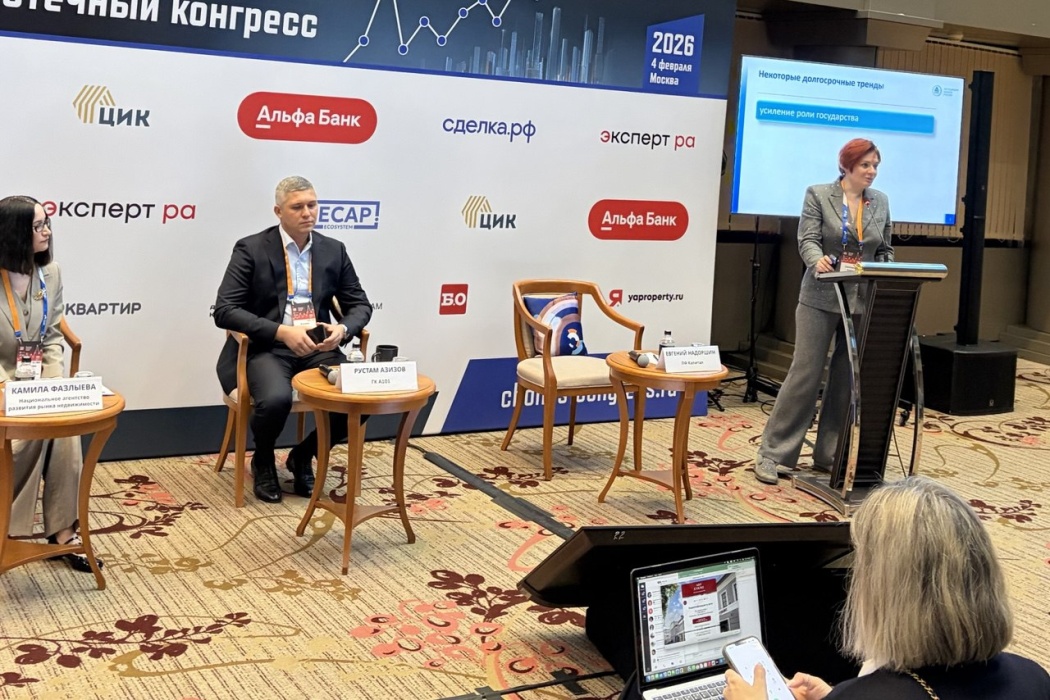
На заседании комитета Ассоциации банков России по ипотечному кредитованию и проектному финансированию обсуждались проблемы использования данных цифрового профиля при кредитовании, особенности возврата средств со счетов эскроу при расторжении договоров долевого участия, а также направления совершенствования механизма использования материнского капитала в ипотечном кредитовании.

В рамках первого вопроса участники заседания обсудили использование сведений о доходах граждан из цифрового профиля. Сложности в деятельности кредитных организаций вызывает отсутствие или неактуальность данных отдельных категорий заемщиков, а также сокращение сроков действия согласий заемщиков/клиентов в цифровом профиле. Такое сокращение сроков затрудняет мониторинг соблюдения условий госпрограмм, перерасчет показателя долговой нагрузки, а также рефинансирование кредитов, ведет к дополнительным банковским расходам.

В ходе дискуссии была отмечена необходимость закрепления постоянного статуса механизма цифрового профиля.

Второй вопрос был посвящен возврату средств со счетов эскроу при расторжении договоров долевого участия. Участники отметили риски, а также привели практические кейсы, связанные с отсутствием механизмов контроля за направлением средств со счета эскроу для погашения ипотечного кредита.

Третий вопрос касался совершенствования законодательства в части использования материнского капитала в ипотечных сделках. Участники отметили сложности для гражданского оборота недвижимости с вовлеченным материнским капиталом. В дискуссии был также затронут новый механизм подтверждения пригодности жилья для проживания в части сроков рассмотрения и навязывания дополнительных платных услуг.

Четвертым вопросом обсуждались отдельные инициативы технического характера, связанные с порядком возмещения государственных субсидий по программам льготной ипотеки.

По итогам заседания участники договорились направить предложения в органы исполнительной власти по обсужденным вопросам, при этом дополнительно проработать тему возврата средств со счетов эскроу».
Другие новости

Нашли ошибку в тексте?

Сообщите нам! Выделите ошибочный фрагмент текста и нажмите Ctrl+Enter

Ctrl
Enter
Вернуться к списку